Catastrophe naturelle à Aix (octobre 2026) : comment être indemnisé
Les inondations et coulées de boue des 19 et 20 octobre sont reconnues comme catastrophe naturelle à Aix-en-Provence. Si ton logement, ta voiture ou ton commerce ont été touchés, tu as jusqu'à fin novembre pour te déclarer : voici quoi faire, étape par étape.
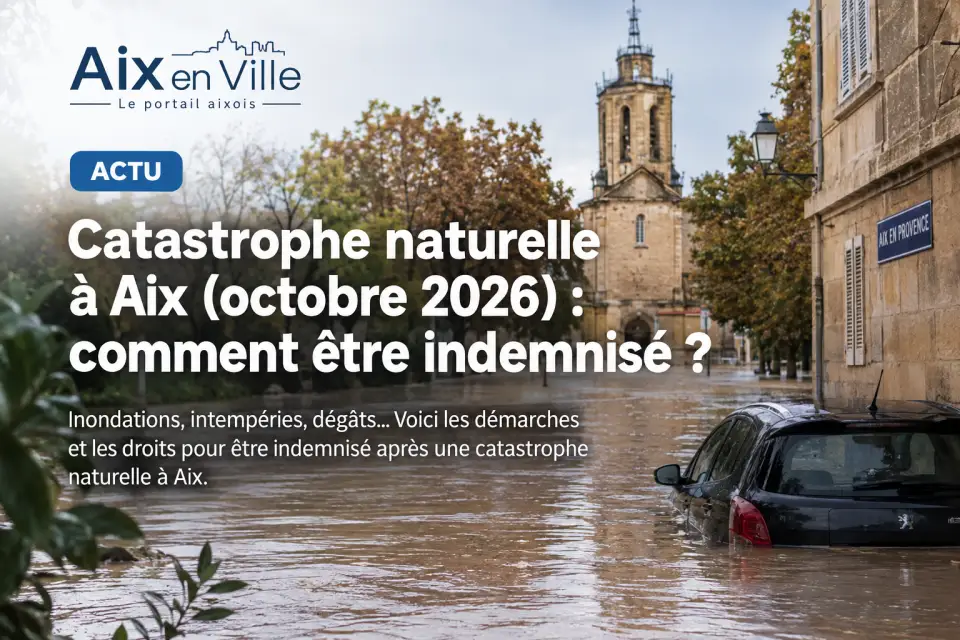
L'état de catastrophe naturelle est officiellement reconnu à Aix-en-Provence pour les inondations et coulées de boue des 19 et 20 octobre 2026. Pour les sinistrés, cette reconnaissance ouvre l'indemnisation par l'assurance, sous conditions et dans un délai court. Voici ce qu'il faut faire, dans l'ordre, et ce que tu peux attendre de ton assureur.
Ce que dit l'arrêté
L'arrêté interministériel du 27 octobre 2026 (NOR INTE2628736A) a été publié au Journal officiel le 29 octobre. Il vise Aix-en-Provence pour des « inondations et coulées de boue », du 19 au 20 octobre 2026. La Ville d'Aix-en-Provence met le texte à disposition en PDF sur sa page dédiée.
Seuls les dommages causés directement par cet épisode et survenus pendant cette période relèvent de cet arrêté. Un dégât lié à une autre intempérie suit les règles habituelles de ton contrat.
Ton délai : jusqu'au 28 novembre, mais n'attends pas
Tu as 30 jours à compter de la publication du 29 octobre pour te déclarer à ton assureur. D'après notre calcul, l'échéance tombe le samedi 28 novembre 2026 ; la Ville n'indique pas de date précise. Vise donc une réception par ton assureur bien avant ce week-end-là.
Service-Public conseille la lettre recommandée, de préférence avec accusé de réception. Selon la Banque de France, il est utile d'appeler d'abord ton assureur : lors d'un événement de cette ampleur, il peut avoir mis en place une procédure spéciale. Si tu as changé d'assureur depuis, adresse-toi à celui dont le contrat était en vigueur au moment des inondations.
Tu as déjà signalé le sinistre juste après les intempéries ? Renvoie quand même l'arrêté, comme le demande la Ville, pour que ton dossier soit bien rattaché à ce régime. Un dégât qui n'apparaît que plus tard doit être signalé dès que tu le constates.
Étape 1 : rassemble tes preuves
Photographie et filme chaque dégât, pièce par pièce, avant de déblayer, et note les éventuels témoignages de voisins. Si tu dois agir en urgence pour éviter que les dégâts ne s'aggravent, fais-le : France Assureurs le demande, en gardant les justificatifs.
Conserve les objets abîmés : un expert peut vouloir les voir. Si certains doivent partir pour des raisons d'hygiène, photographie-les d'abord et demande à ton assureur comment procéder. Garde aussi toutes les factures, celles des biens perdus comme celles des frais engagés depuis.
Étape 2 : envoie ta déclaration
Ton dossier doit contenir tes coordonnées, ton numéro de contrat, la description du sinistre et une liste chiffrée des biens abîmés ou perdus, avec tes justificatifs : factures, photos, vidéos, actes ou expertises. Joins une copie de l'arrêté. Si tout n'est pas encore chiffré, déclare quand même dans le délai et transmets l'état estimatif de tes pertes dès que possible. Voici une base à adapter :
Objet : déclaration de sinistre, catastrophe naturelle, contrat n° [numéro]. Madame, Monsieur, je vous déclare les dommages subis à [adresse du bien] lors des inondations et coulées de boue des 19 et 20 octobre 2026, reconnues par l'arrêté interministériel du 27 octobre 2026 (NOR INTE2628736A), publié au Journal officiel du 29 octobre 2026, dont je joins une copie. Dommages constatés : [description]. Vous trouverez ci-joint l'état estimatif de mes pertes, ainsi que mes photos et justificatifs. Je vous remercie de m'indiquer la suite donnée à ce dossier et, le cas échéant, la date de passage de l'expert. [Nom, téléphone, e-mail, date, signature]
Locataire, propriétaire, copropriété : qui déclare quoi ?
Chacun déclare auprès de son propre assureur. Si tu es locataire, ton contrat habitation couvre tes biens selon ses garanties ; préviens aussi ton propriétaire, qui fera sa propre démarche pour ce qui le concerne. Si tu es en copropriété, préviens le syndic : les parties communes relèvent en général de l'assurance de l'immeuble, tes biens et tes parties privatives de ton contrat.
Pour une voiture, adresse-toi à ton assureur auto. Elle n'est couverte que si ton contrat comprend une garantie dommages : une simple responsabilité civile, le minimum obligatoire, ne suffit pas.
Ce qui est couvert, et ce qui ne l'est pas
Il faut que le bien soit couvert par un contrat d'assurance de dommages, comme une multirisque habitation, qui inclut en principe cette garantie. D'après France Assureurs, sont pris en charge les bâtiments, le mobilier et le matériel assurés, les dommages directs, le pompage, le nettoyage et la désinfection, l'humidité due à la stagnation de l'eau, la démolition et les déblais, ainsi que certains honoraires, comme ceux d'un architecte.
Si ton logement est devenu inhabitable, les frais de relogement d'urgence sont remboursés jusqu'à 6 mois, dans les conditions de ton contrat. Demande à ton assureur si une prise en charge sans avance de ta part est possible.
Restent en général à ta charge les terrains, jardins, plantations et clôtures, ainsi que les pertes indirectes, sauf si ton contrat les prévoit : perte d'usage, déplacement du mobilier ou denrées perdues, par exemple. Selon ton contrat, une vétusté peut aussi s'appliquer si tes biens sont assurés en valeur d'usage. Vérifie tes conditions générales.
Franchise : ce qui reste à ta charge
La franchise est fixée par la loi, et ton assureur ne peut pas la négocier. Pour une habitation ou un bien non professionnel, elle est de 380 euros. Ton assureur doit te confirmer le montant appliqué à ton dossier.
Les délais de ton assureur
L'article L125-2 du code des assurances encadre le traitement de ton dossier. Ton assureur a un mois après ta déclaration pour t'informer de la marche à suivre et mandater un expert s'il le juge nécessaire.
Il a ensuite un mois après l'état estimatif de tes pertes, ou après le rapport d'expertise définitif, pour te faire une proposition. Une fois ton accord donné, il dispose de 21 jours pour te verser l'indemnité, ou d'un mois pour missionner une entreprise s'il a proposé de faire réaliser les réparations. En cas de retard, des intérêts au taux légal s'appliquent, sauf cas fortuit ou force majeure.
Une provision doit aussi t'être versée dans les deux mois suivant la remise de ton état estimatif. Pense à la demander si tu as des frais à avancer.
Tu tiens un commerce ou une entreprise
La démarche et le délai de 30 jours sont les mêmes, auprès de ton assureur professionnel. Selon Service-Public, la franchise est de 10 % du montant des dommages, avec un minimum de 1 140 euros, et plafonnée à 10 000 euros pour les dommages matériels directs des petits établissements, de 300 m² ou moins selon France Assureurs.
Si tu as une garantie perte d'exploitation, le plus élevé de ces deux montants reste à ta charge : trois jours ouvrés d'activité ou 1 140 euros. Prépare tes justificatifs : attestation de propriété ou bail, extrait du registre du commerce, bilans et comptes de résultat, et chiffre d'affaires de l'exercice en cours et des trois précédents.
En cas de désaccord
Ton assureur désigne l'expert à ses frais. Tu peux en mandater un autre à tes frais, surtout si les dégâts sont importants. Pour une habitation ou un véhicule non professionnel, ton contrat doit aussi indiquer la possibilité d'une contre-expertise en cas de litige.
Si le désaccord persiste, adresse une réclamation écrite au service dédié de ton assureur. Deux mois après cette première réclamation, avec ou sans réponse, tu peux saisir gratuitement la Médiation de l'Assurance, dans un délai d'un an. Le recours devant les tribunaux reste possible ensuite.
Si tu n'es pas assuré
Ce régime passe uniquement par l'assurance : sans contrat couvrant le bien abîmé, il n'y a pas d'indemnisation à ce titre. La page de la Ville ne mentionne pas d'aide spécifique aux sinistrés non assurés à ce jour. Le mieux est de te renseigner directement auprès de la mairie.
Une question ? Contacte la mairie
Tu peux joindre la mairie d'Aix-en-Provence au 04 42 91 90 00, ou écrire à la Mairie d'Aix-en-Provence, CS 30715, 13616 Aix-en-Provence Cedex 01. Pour ton dossier d'indemnisation, c'est ton assureur qui reste ton interlocuteur : ton contrat précise ce qui s'applique à ta situation.
Cet article donne des informations générales, vérifiées le 5 novembre 2026 auprès des sources citées. Il ne remplace ni ton contrat ni un conseil juridique personnalisé.